

FCA 全面改革英国交易报告规则,但企业面临更多工作
 改革内容:三个主要方向
FCA 在去年咨询后敲定了英国交易报告制度的改革,这是自 2018 年 MiFID II 生效以来英国 MiFIR 交易报告最重要的变化之一。监管机构估计,行业目前每年在交易报告上花费 4.93 亿英镑,预计改革每年可节省超过 1 亿英镑。
主要变化集中在三个方面:企业必须报告什么、哪些工具在范围内,以及企业必须追溯更正报告错误的时间。
报告字段将从 65 个减至 52 个,交易场所也不再需要提供 11 个工具参考数据字段。报告范围将收窄,约 700 万只仅在欧盟场所交易的工具将被移出英国报告要求。
另一项重要变化涉及外汇衍生品——它们将完全从 MiFIR 交易报告中移除。FCA 认为英国 EMIR 是更适合这些数据的报告框架。预计该变化将为 400 多家英国公司降低成本,同时消除重复报告。对零售外汇和差价合约经纪商而言,这一变化可能是最重要的——长期以来,同一笔交易在两个不同制度下以不同格式报告、并发送至不同目的地,一直是英国报告框架中较难辩护的环节之一。
历史报告错误的更正期限也将从五年缩短至三年。此外,公司事件豁免范围将扩大,但 IPO、二次发行、配售和债务发行仍需报告。
FIRDS 成为“黄金来源”意味着什么
FCA 已确认,其金融工具参考数据系统(FIRDS) 将成为判断某工具是否需报告的最终来源,并适用明确的执行后七天截止期。在实践中,这应消除企业在交易发生后不断检查某工具是否已进入 FIRDS 并变得需报告的必要。
然而,更依赖 FIRDS 也增加了数据治理的重要性。企业需要了解其参考数据来自何处、刷新频率如何,以及内部由谁负责管理。
FCA 还在处理指数衍生品的报告要求——判断某笔交易是否需报告可能很困难。企业将被允许自愿超额报告这些交易。对许多经纪商而言,报告该类别所有交易可能比开发系统判断哪些不在报告要求内更简单、成本更低。
有条件单边报告能否带来真正缓解?
PS26/15 引入了新的有条件单边报告框架,目的是让更多企业依赖与交易对手的报告安排,而非重复报告同一笔交易。方向值得欢迎,但有理由质疑该框架在实践中能带来多少缓解。多家买方受访者向 FCA 表示,他们对其潜在益处持怀疑态度。
将报告责任委托给交易对手看似简单,但需要准确的数据共享、明确的职责定义和适当的合同安排。缺乏这些要素,企业可能只是用一种运营负担替换另一种。最终,该框架的价值将取决于附加条件以及企业满足这些条件的难易程度。
变化何时生效?
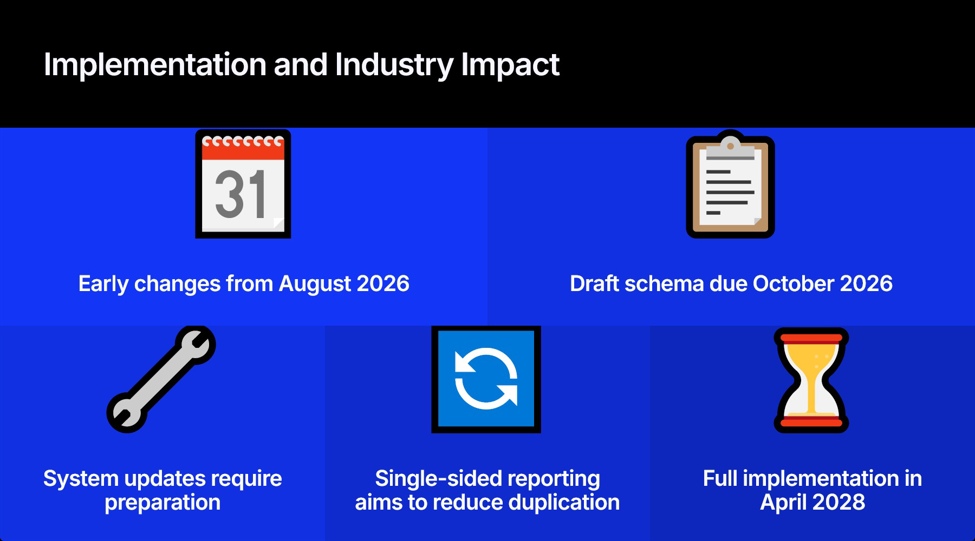
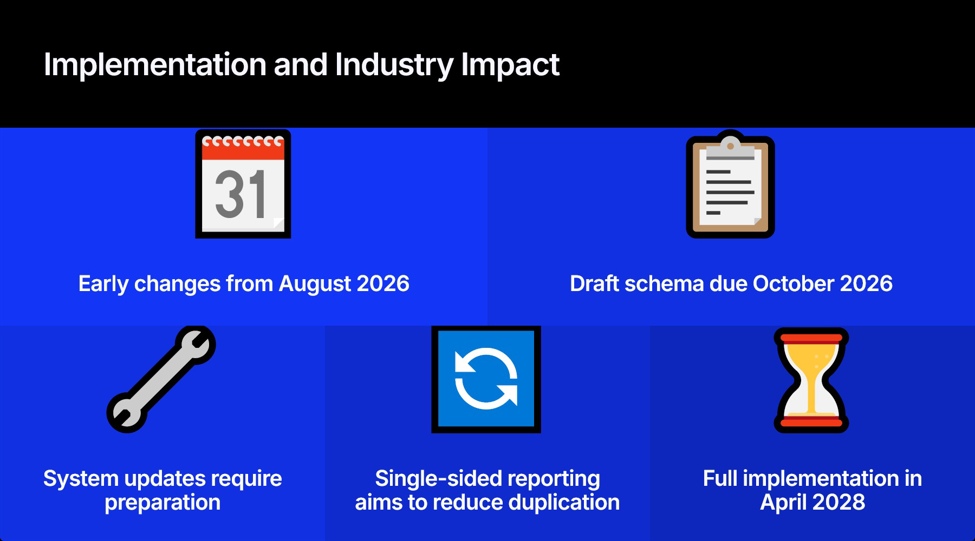
新报告制度将于 2028 年 4 月 3 日全面生效,但企业应关注实施时间表中的三个日期:
| 日期 | 事项 |
|---|---|
| 2026 年 8 月 3 日 | FCA 在指定领域采取灵活监管方式,提前采用部分变化不会面临执法行动;三年回溯报告期也从该日适用 |
| 2026 年 10 月 | FCA 预计发布草案 schema、验证规则和更新指引,共同构成交易报告用户包 |
| 2028 年 4 月 3 日 | 全面实施 |
2026 年 10 月的发布尤为重要。在企业获得修订后的 schema 和验证规则之前,它们可以评估系统变更范围,但无法开始按最终技术规格构建。
为何这不只是 MiFIR 的问题?
这些改革也是英国简化监管报告更广泛努力的一部分。FCA 和英国央行已成立联合交易与交易后报告行业协调工作组,目标是开发一个覆盖英国 MiFIR、英国 EMIR 和英国 SFTR 的单一报告框架。基本原则很直接:企业应只需报告一次数据。这最终可能解决三个报告制度之间的部分重叠,企业应预期监管机构在探索协调要求时会有进一步咨询。
企业应如何准备?
尽管 FCA 不要求企业立即行动,但变化的规模和实施所需时间使等到 2028 年并不明智。报告团队及其外部服务提供商应已开始审查现有安排。企业尤其应:
-
根据修订后的范围审查报告逻辑,特别关注外汇衍生品和仅在欧盟场所交易的工具
-
在 FIRDS 成为判断可报告性的最终来源之前,评估数据治理安排和参考数据来源
-
检查更正和回溯报告程序是否反映已适用的三年新期限
-
关注 2026 年 10 月 schema 和验证规则的发布,并为必要的系统变更分配充足时间和资源
PS26/15 代表着英国交易报告制度向更精简方向迈出的一步。报告成本的预期下降值得欢迎,尤其是对那些不得不管理不同监管框架下重叠要求的企业。然而,节省不会自动到来。企业仍面临更新系统、审查数据流程并确保报告安排满足修订要求的工作。那些利用未来 18 个月审查数据、梳理报告流程并为技术变更做准备的企业,应能更好地从改革中受益;而那些等到 2028 年的企业,则可能把一次简化工作变成又一个最后一刻的合规项目。

.webp)
.webp)

.webp)
0 评论
想要参与讨论?请先 登录 账户。