

美联储决议前夜美股温和收涨,特斯拉重回400美元,波音重挫逾10%
概要: 周二美股在美联储利率决议与Alphabet、微软三季度财报公布前保持谨慎乐观,三大指数集体收涨,纳指以1.18%的涨幅领跑。特斯拉涨4%报407.46美元,重返400美元上方;波音因三季度亏损超预期暴跌10.69%,创18个月新低。国际油价回落逾1.8%,美元指数走强,黄金现货上涨1.1%。宏观层面,美国9月核心资本品订单与出货量数据稳健,AI驱动的企业设备投资延续强劲势头;贝莱德则警示能源冲击对欧洲经济的长期拖累。
一、美股:纳指领涨,三大指数齐收高
周二美股交投基调偏暖,投资者在美联储最新利率决议及Alphabet(GOOGL.US)、微软(MSFT.US)三季度业绩出炉前保持观望。截至收盘,道琼斯工业平均指数微涨15.99点,涨幅0.03%,报52377.57点;标普500指数上涨45.85点,涨幅0.60%,报7722.62点;纳斯达克综合指数表现最强,上涨308.43点,涨幅1.18%,报26477.81点。
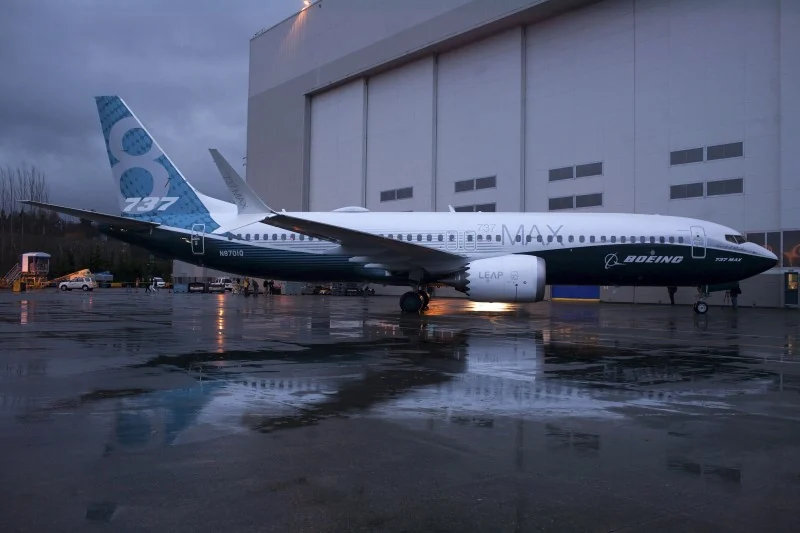
个股方面,特斯拉(TSLA.US)收涨4%,报407.46美元,股价重新站上400美元整数关口;戴尔(DELL.US)大涨7%;英特尔(INTC.US)涨3.61%;甲骨文(ORCL.US)涨3.55%;谷歌A类股(GOOGL.US)涨1.19%;英伟达(NVDA.US)涨0.90%;SK海力士(SKHY.US)涨1.9%。波音(BA.US)因三季度亏损超出预期暴跌10.69%,创18个月新低,成为当日表现最弱的大型成分股。微软微跌0.24%。纳斯达克中国金龙指数当日小幅回落0.11%。
二、欧股:主要股指普遍上涨,英股逆势走弱
欧洲市场多数主要指数录得上涨。德国DAX30指数涨186.03点,涨幅0.73%,报25596.87点;法国CAC40指数涨39.82点,涨幅0.51%,报7887.14点;欧洲斯托克50指数涨48.42点,涨幅0.79%,报6164.65点;西班牙IBEX35指数涨0.69%,报19165.29点;意大利富时MIB指数涨0.88%,报49618.50点。英国富时100指数逆势下跌79.41点,跌幅0.74%,报10687.92点,在主要欧洲股指中表现垫底。
三、汇市与大宗商品:美元走强,油价回落,黄金上涨
外汇市场方面,美元指数当日上涨0.35%,尾市收于102.319。主要货币对中,欧元兑美元由前一交易日的1.1183回落至1.1135;英镑兑美元由1.3350降至1.3313;美元兑日元由157.43升至157.95,日元小幅走软;美元兑加元由1.4020升至1.4052。
大宗商品方面,国际油价明显下行。纽约商品交易所12月交货的轻质原油期货价格下跌1.86美元,收于每桶99.90美元,跌幅1.83%;12月交货的伦敦布伦特原油期货价格下跌1.93美元,收于每桶113.88美元,跌幅1.67%。贵金属方面,现货黄金上涨1.1%,报4060.74美元;现货白银上涨0.81%,报54.42美元/盎司。加密货币同步走强,比特币涨超1%报80806美元附近,以太坊涨超1.6%报2347美元。
四、宏观动态:美国企业设备投资强劲,欧洲能源创伤受关注
美国商务部人口普查局公布的数据显示,9月扣除飞机的非国防资本品订单环比增长0.5%,8月数据修正后为增长1.6%,经济学家此前预期增幅为0.7%。用于计算GDP中设备支出部分的核心资本品出货量9月大幅增长1.2%,高于8月0.6%的增幅。在人工智能领域大举投资的推动下,企业设备支出已连续两个季度实现两位数增长,为制造业和整体经济提供重要支撑。经济学家预计,周四公布的第三季度GDP初值将显示经济年化增长率超过3.0%。不过,市场对长期项目成本上升及回报不确定性的担忧正在升温,过去一年科技公司为AI支出筹集了巨额借款。
欧洲方面,贝莱德策略师指出,美国与伊朗冲突引发的能源价格大幅上涨将对欧洲经济产生持久负面影响,能源涨价已使欧洲GDP较未受影响水平低约0.5%。策略师认为,今年早些时候吸收首轮能源冲击的缓冲因素正在减弱,欧洲尤其容易受到冲击;能够抵御未来能源冲击的基础设施将日益受到市场青睐,美国和欧洲公用事业股在债券收益率上升拖累股价后,目前显得颇具吸引力。
此外,伊朗最高领袖穆杰塔巴·哈梅内伊在会见最高国家安全委员会秘书雷扎伊时强调,应通过落实伊方提出的相关条件,争取维护伊朗人民及抵抗阵线的权利和利益,以结束战争以及“既非战争、也非和平”的局面。
五、个股聚焦:希捷财报强劲但股价承压,甲骨文扩大AI芯片合作,波音亏损超预期
希捷科技(STX.US) 公布2027财年第一季度业绩,营收同比增长61%至42.3亿美元,高于市场预期;公司对下一季度营收指引中值为48亿美元,较市场一致预期高出6.7%。希捷营收已连续10个季度增长,管理层预计下一季度营收同比增幅将达69.9%。不过,本季度存货周转天数为86天,较过去五年均值高出5天,显示库存已升至历史水平之上。业绩公布后,希捷盘后股价一度跌逾8%。
甲骨文(ORCL.US) 宣布扩大与英伟达的云端AI芯片合作,计划将搭载英伟达新一代Vera Rubin芯片的AI服务器部署规模扩大至数吉瓦级,同时引入谷歌TPU芯片以及SambaNova Systems和Cerebras Systems的AI推理芯片,以丰富算力供应。甲骨文还计划在部分英伟达服务器中采用自研Acceleron网络芯片,替代英伟达的部分网络产品。公司表示,多元化芯片供应有助于客户根据性能、吞吐量和成本选择合适的基础设施。甲骨文维持2027财年资本支出约900亿至950亿美元的目标。
波音(BA.US) 第三季度调整后每股亏损34美分,高于分析师平均预期的每股亏损21美分;营收同比增长4%至241.9亿美元,高于预期的238.4亿美元。供应链挑战及商用飞机部门的生产延误抵消了其他业务部门利润率提升的积极影响。首席执行官Kelly Ortberg表示,737机型月产量达到47架的目标要到明年才能实现。计入当日跌幅后,波音股价年初至今已累计下跌近20%。
Constellation Energy(CEG.US) 方面,特朗普政府正考虑向该公司提供最高50亿美元融资,用于升级和现代化其在伊利诺伊州、马里兰州和宾夕法尼亚州的核反应堆设施。美国能源部表示,在这一有条件贷款承诺支持下,相关项目预计将增加近1.1吉瓦电力供应,有助于加强电网并降低成本。
小结: 整体来看,市场在美联储决议与科技巨头财报双重事件前保持温和风险偏好,纳指领涨显示科技板块情绪仍具韧性。油价回落与美元走强反映市场对宏观前景的重新定价,波音的重挫与希捷财报后的股价波动则提醒投资者,个股基本面分化仍在加剧。后续焦点将集中于美联储政策信号,以及Alphabet、微软财报能否兑现市场预期。


.webp)
.webp)
0 评论
想要参与讨论?请先 登录 账户。