AI交易进入分化期:苹果遭降级、英特尔获上调,SpaceX与Lam被看多,泡沫仪表称“有泡未破
 截至10月23日收盘,标普500指数报7,623.68点,下跌39.75点,跌幅0.52%。在AI相关股票内部,卖方机构最新观点出现明显分化:苹果因供应链与定价压力被降级,英特尔、SpaceX和Lam Research则获得不同形式的看多或风险收益改善评价;与此同时,Yardeni Research用新工具判断,AI泡沫已经存在,但尚未接近破裂。
苹果:砍单难补,Loop Capital下调至持有
Loop Capital本周将苹果评级从“买入”下调至“持有”,目标价由370美元降至330美元。分析师Ananda Baruah称,供应链核查显示,苹果没有计划补回2026年下半年削减的1,300万部iPhone出货量。此前苹果将9月和12月季度iPhone出货量各下调10%,Loop最初认为这些削减源于供应而非需求,并可在2027年补回,但最新核查表明情况并非如此。
Loop将12月季度iPhone出货预测从市场预期的8,500万部下调至7,900万部,ASP预测从1,239美元降至1,123美元。对2027日历年,该行将出货量预测上调至2.6亿部,但ASP从1,235美元下调至1,096美元,iPhone收入预测从3,150亿美元降至2,850亿美元,EPS从10.11美元降至9.76美元。该行还提示内存成本上升带来的毛利率风险,将正常化EPS预测从12美元降至11美元,并按30倍中位市盈率给出新目标价。Baruah表示,仍认可苹果长期份额提升与服务业务故事,但近期股价上涨后需要基本面催化剂重置。
英特尔:回调四成后,JPMorgan称风险收益更均衡
JPMorgan将英特尔评级从“减持”上调至“中性”。分析师Harlan Sur称,英特尔股价较6月高点回落约40%,而芯片板块同期跌幅约20%至25%,当前股价接近该行85美元目标价,风险收益已明显均衡。
报告指出,自2022年11月JPMorgan下调英特尔评级以来,英特尔服务器x86 CPU收入份额从77%降至53%,PC CPU份额从81%降至68%,预计未来几个季度仍会丢失部分份额,尤其是服务器CPU。代工业务在良率和新客户导入方面有进展,但2026年上半年外部代工年化收入仅约10亿美元,而台积电同期约1,500亿美元。Sur认为,自Lip Bu Tan出任CEO以来,英特尔在核心客户端、数据中心计算和下一代制造的执行已有改善;尽管市场担忧AI基础设施支出持续性,但代理式AI工作负载更依赖CPU,叠加领先制程硅片供应紧张,应能推动未来财报季及2027年EPS上修。JPMorgan对2028年EPS的预测较市场共识高约15%。
SpaceX:Citi开启90天正向催化剂观察
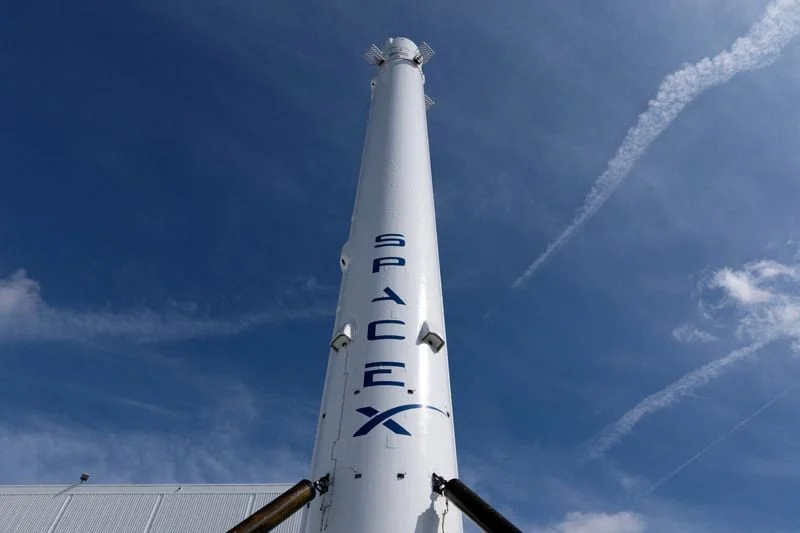
Citi本周对SpaceX开启90天正向催化剂观察,认为未来数月“催化剂格外密集”。SpaceX第三季度收入同比增长逾一倍,净利润44亿美元,为其上市后首个盈利季度。增长主要由AI业务驱动,太空与连接业务也在扩张。CEO马斯克还就与特斯拉潜在合并给出迄今较详细表态,称合并“是个好主意”,并首次确认已成立特别委员会讨论潜在合并。他预计,受AI热潮下数据中心空间需求推动,到2027年底年度经常性收入将达到5,000亿至1万亿美元。
Citi给予SpaceX“买入”评级,并列出六大催化剂:第四季度继续“超预期并上调指引”的纪录;Flight 15被视为航天业重要催化剂,为大规模快速复用奠定基础;每瓦美元经济性显著高于市场预期;Grok模型发布节奏加快;年底前可能披露更多发电解决方案细节;移动战略进一步清晰。Citi称,SpaceX正处于2至3年催化剂密集周期,未来2至3个月在这一周期内也格外突出。
Lam Research:Mizuho建议逢低买入
Mizuho维持Lam Research“跑赢大盘”评级,并在季度业绩后股价显著回调之际建议买入,目标价从365美元小幅下调至360美元。分析师Vijay Rakesh指出,Lam预计2027年晶圆厂设备支出将增长逾29%至超过2,000亿美元,今年已增长约42%至约1,550亿美元。该行看好新绿地晶圆厂、NAND/HBM/Terafab带来的上行空间,并提到特斯拉关于Terafab在2028年初带来“数百亿美元级”WFE、长期达1,000亿美元的表态。
Mizuho还强调SLC NAND成为重要顺风:产品组合每提升1个百分点,需要增加2%的NAND晶圆产能,而Lam在该市场占有率约90%。9月季度NAND收入增长38%,代工业务增长28%。该行预计Lam明年收入增长37%,高于市场共识的30%,并认为2027年将有10座新一级晶圆厂上线。Rakesh称,Lam的竞争优势包括宽阔护城河、HPC/AI/ML、HBM/CoWoS/TSV、GAA/BPD等长期技术趋势,以及领先制程资本强度上升。Lam 9月季度收入82.2亿美元、EPS 2.20美元,基本符合预期,毛利率环比升40个基点至52.4%;12月季度指引收入86亿美元、EPS 2.33美元,略高于预期。
Yardeni:AI泡沫存在,但尚未接近破裂
Yardeni Research本周推出AI泡沫仪表,称其由Anthropic的Claude Fable 5.1构建。该工具设两个刻度:“条件”刻度衡量泡沫是否存在,当前读数为83/100;“触发”刻度衡量终结过往繁荣的力量是否启动,当前仅34。Yardeni称:“仪表显示有泡沫,但不会即将破裂。”
报告称,一个触发因素已经出现:两年期美债收益率较去年12月低点上升115个基点;但除AI相关领域外,信贷并未过度扩张。自1965年以来,“条件高、触发低”的季度后两年内出现标普500熊市的概率仅9%,期间中位实际涨幅为18.3%;若两个刻度都高,熊市概率升至42%,中位跌幅为12.5%。Yardeni强调,应重点关注“触发”刻度是否向高位抬升,并监测两年期收益率以及超大规模云厂商第三季度业绩中是否出现产能闲置迹象。
整体看, 这份分析师动态反映出AI行情的核心矛盾:长期产业趋势仍获认可,但个股层面的估值、供应链、盈利兑现和催化剂节奏正在造成显著分化。苹果面临砍单与ASP压力,英特尔处于份额流失与执行改善的拉锯期,SpaceX和Lam则依赖强催化剂与资本开支周期,而Yardeni的泡沫仪表提示,当前更值得关注的不是“有没有泡沫”,而是触发泡沫破裂的条件是否开始累积。
_id_803ca5ef-1be9-4d2b-936b-173127cf62d2_size975.jpg)
.webp)
0 评论
想要参与讨论?请先 登录 账户。