AI用电潮重塑资产配置:瑞银看多2027年实物资产,黄金扮演不同角色
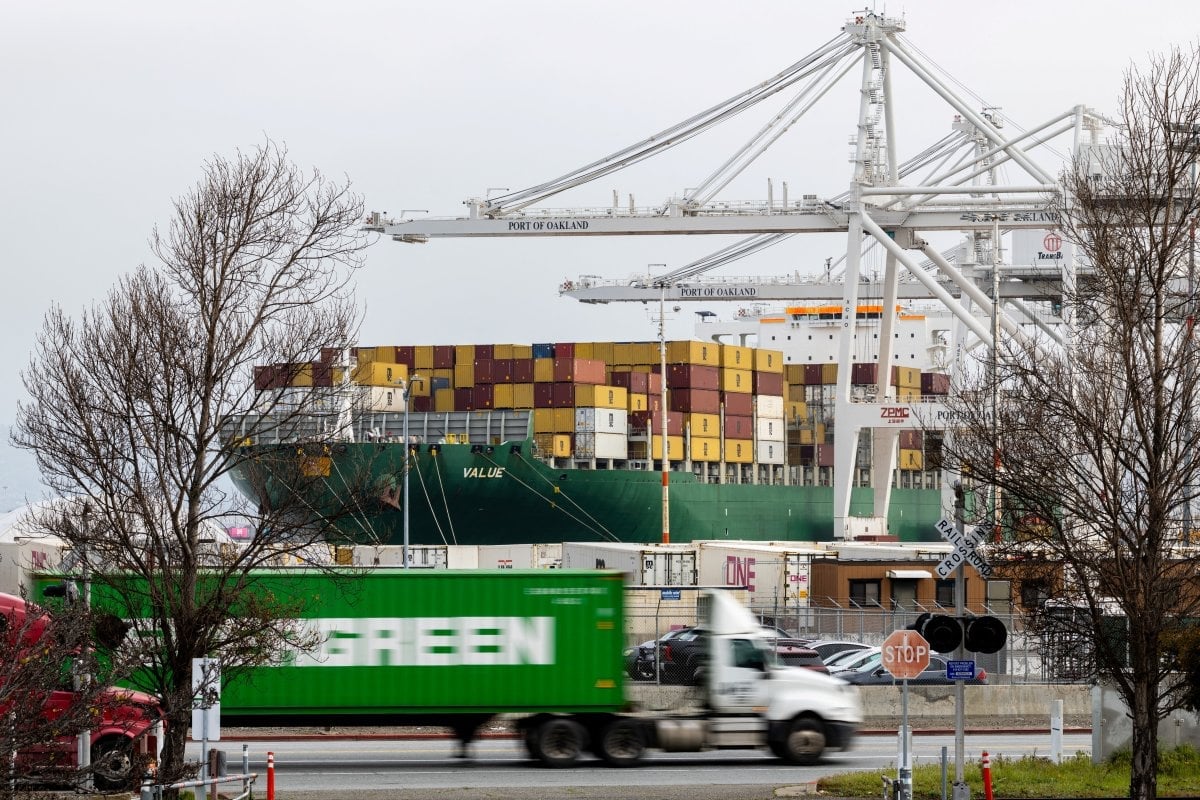 瑞银首席投资办公室最新报告指出,2027年实物资产配置价值正在被人工智能产业链重新定义。报告认为,AI算力建设不仅带动数据中心本身,还进一步拉动电力、电网和数字基础设施投资,这使商品、基础设施和房地产等与真实经济使用场景紧密相关的资产获得结构性支撑。
报告将实物资产定义为依靠自身物理属性和现实用途体现价值的资产,涵盖房地产、电力网络和数字基础设施等基础设施资产,以及能源、金属和农产品等商品。瑞银同时提到,电气化进程、能源安全诉求和供应链重新布局,正在推动电力、工业产能和基础设施支出,对工业商品和基础设施资产构成潜在利好。
在房地产领域,瑞银的判断重点是供给端收缩。报告称,许多细分领域的开发活动已经下降,未来新增供应受限,这有助于支撑价格和租金增长。数据中心、老年住宅、多户住宅和优质写字楼被报告视为相对更具优势的板块,原因在于新增供给很低。
黄金则被赋予不同定位。瑞银认为,财政不确定性、地缘政治冲击和通胀担忧可能提升黄金作为价值储存和对冲工具的需求,但其驱动逻辑与周期性商品和基础设施并不相同。
报告还给出情景分析:基准情形下,AI产能、发电、电气化、国防、能源安全和供应链韧性相关支出延续,可能利好商品和基础设施;若AI显著提升生产率,工业商品和基础设施可能进一步受益,但若财政和地缘风险溢价回落,黄金可能相对落后;若AI支出急剧逆转,周期性商品和能源可能走弱,而实际收益率下降时黄金可能更具韧性。报告还指出,持续的结构性通胀可能尤其利好能源、工业金属、基础设施和黄金。
风险方面,瑞银提示,利率上升或融资收紧可能压制基础设施和房地产估值并提高再融资成本;经济增长放缓可能拖累周期性商品和基础设施;AI支出弱于预期可能减少部分商品需求;基础设施项目还面临许可延迟、电网约束、设备或劳动力短缺以及成本超支等执行风险。
瑞银强调,实物资产不应被视为单一资产类别或统一的“防御型”配置,因为不同板块在不同经济环境下表现差异明显。其核心作用在于分散风险:商品历史上与传统资产类别相关性较低,私人基础设施与传统的60/40股债组合也呈现较低相关性。
_id_803ca5ef-1be9-4d2b-936b-173127cf62d2_size975.jpg)
.webp)
0 评论
想要参与讨论?请先 登录 账户。