特斯拉三季度净利骤降43%:交付量同比下滑2%,营业利润率缩至2.6%,盘后股价先涨后跌 概要
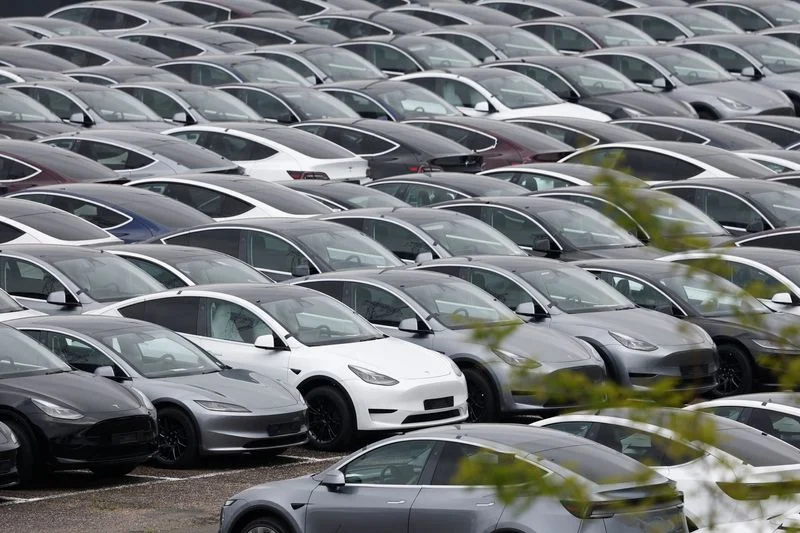
特斯拉于10月22日美股盘后公布2026年第三季度财报。当季营收280.46亿美元,与上年同期基本持平;GAAP净利润7.87亿美元,同比大跌43%;摊薄每股收益0.22美元,同比下降44%。营业利润同比降56%至7.18亿美元,营业利润率由5.8%收窄至2.6%,运营支出同比增长39%是主要拖累。汽车交付量48.65万辆,同比下降2%,但产量同比增长4%至46.44万辆;能源业务营收因关税相关客户退款同比下降16%。亮点在于整体毛利率同比提升1.6个百分点至19.6%,服务及其他业务营收增长33%,FSD活跃订阅量同比增长67%,Robotaxi累计无人监督驾驶里程较上季度增长约八倍。自由现金流同比下降62%至15.31亿美元。财报公布后股价盘后一度涨超1%,随后转跌逾4%。
一、业绩总览:营收持平,净利腰斩
特斯拉第三季度营收为280.46亿美元,较上年同期的280.95亿美元几乎持平。盈利端压力显著:GAAP净利润7.87亿美元,同比下降43%;摊薄后每股收益0.22美元,同比下降44%。非GAAP口径下,净利润16.97亿美元,同比下降4%,调整后每股收益0.48美元,同样下降4%。
营业利润为7.18亿美元,同比大幅下滑56%;营业利润率从上年同期的5.8%降至2.6%。运营支出同比增长39%至47.76亿美元,主要受超级智能及其他研发项目、股权激励费用和一般行政开支增加的影响。不过,公司整体毛利率同比提升1.6个百分点至19.6%,显示成本端仍有一定韧性。
财报公布后,特斯拉盘后股价一度涨超1%,随后转跌,盘后跌幅一度超过4%,市场对利润端的急剧收缩反应谨慎。
二、分业务表现:汽车承压,服务亮眼,能源受退款拖累
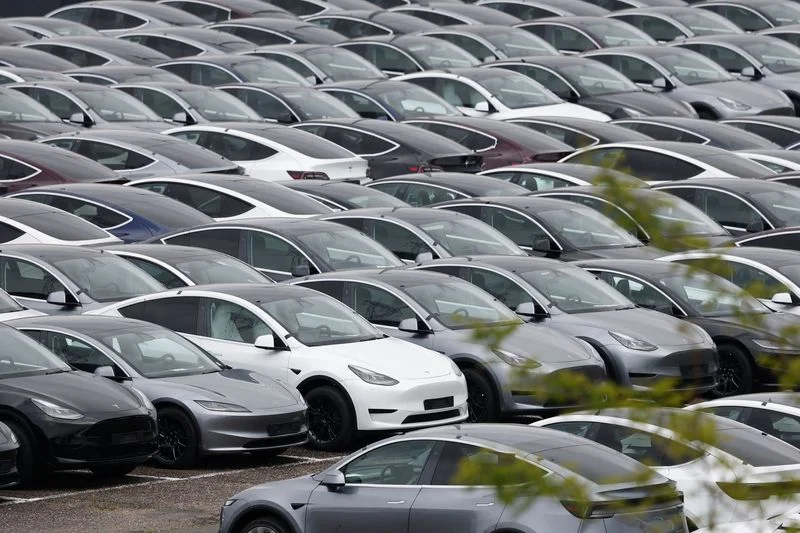
汽车业务营收205.60亿美元,同比下降3%。第三季度交付量为486,532辆,同比下降2%;产量为464,391辆,同比增长4%,产销缺口值得关注。
能源生产与储能业务营收28.81亿美元,同比下降16%,部分受到关税相关客户退款影响。储能产品部署量达13.7GWh,同比增长10%,量增而收入降,退款因素的后续消退节奏是观察重点。
服务及其他业务营收同比增长33%至46.05亿美元,成为本季度少有的强劲增长极。
三、自动驾驶与AI进展:Robotaxi里程环比增约八倍
完全自动驾驶(FSD)活跃订阅量达到174万,同比增长67%。Cybercab已于9月3日在美国奥斯汀开始提供Robotaxi出行服务。截至季度末,Robotaxi累计无人监督驾驶里程接近200万英里,较上一季度增长约八倍。
公司表示,将继续推进Cybercab、Optimus人形机器人及储能业务扩张,并计划于2026年底前将超级智能训练算力提升至400兆瓦。特斯拉预计,未来硬件业务利润将逐步获得超级智能、软件及车队运营业务利润增长的支持。
四、现金流与资产负债表:自由现金流降62%,现金储备增加
第三季度经营活动现金流为62.63亿美元,自由现金流为15.31亿美元,同比下降62%。截至季度末,现金、现金等价物及短期投资总额达454.47亿美元,较上一季度增加约19亿美元,流动性储备仍然充裕。
五、后续关注:利润率修复与AI业务兑现
本季度核心矛盾在于:营收基本持平、毛利率回升,但运营支出大增39%导致营业利润率被压缩至2.6%,净利润同比腰斩。后续需要跟踪的变量包括:汽车交付量能否止跌回升、能源业务关税退款影响能否逐步消退、运营支出的增长是否具有持续性,以及Robotaxi里程扩张与FSD订阅增长能否转化为实质性利润贡献。超级智能训练算力提升至400兆瓦的进度,也将影响市场对特斯拉AI叙事的定价。
.jpg)
.webp)
0 评论
想要参与讨论?请先 登录 账户。