

Tickmill 联合创始人 Ingmar Mattus:固守差价合约的“思维定式”正扼杀不愿转型的经纪商
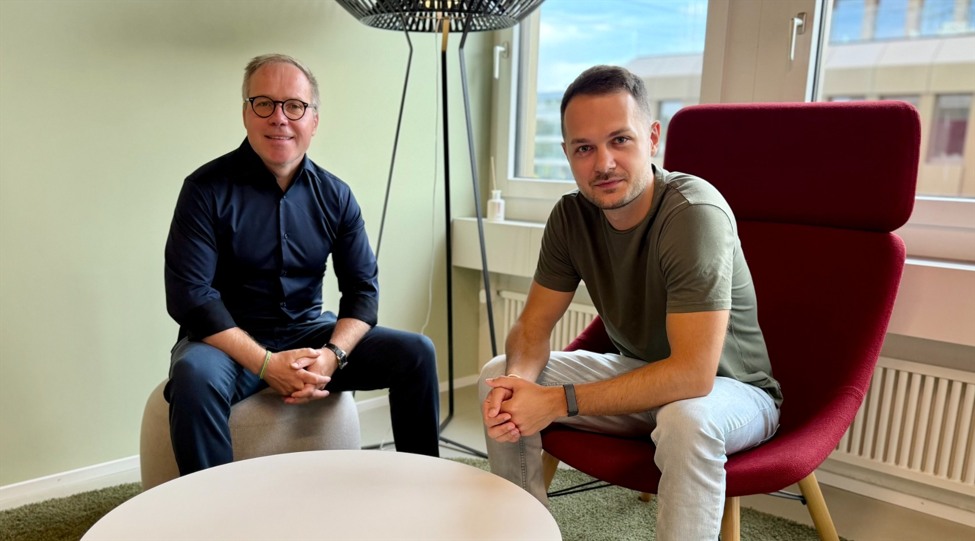
“你几乎可以说,风险就是我的中间名。”——Ingmar Mattus,Tickmill 联合创始人,在经纪公司从事风险管理决策近二十年后,正在解释是什么吸引他投资了 TradersYard。这家总部位于维也纳的自营交易公司自 2023 年起通过其瑞士私募股权工具 Andromeda Capital Partners 获得他的支持。正是 Mattus 的风控专长,TradersYard 联合创始人 Manuel Sonnleithner 表示,他们在交易前的团队中恰恰缺乏这一点。
Mattus 的这句话同样可以用来概括他对 2026 年零售交易行业更广泛的判断:他认为,如今在这个行业立足已变得相当困难,而且对那些犯错的公司也越来越不宽容。
在与 Finance Magnates 的对谈中,Mattus 和 Sonnleithner 一同勾勒出当前行业图景——用 Sonnleithner 的话说,“未来一两年内将有许多公司倒闭,事实上这已经在发生。”两人详细拆解了为何如今创办和扩展一家经纪公司与十二年前 Mattus 创办 Tickmill 时已大不相同、为何一批知名行业品牌近期相继出售或完全关闭、以及 Andromeda 旗下不断壮大的金融服务集群下一步将走向何方。
“运气不错”的 Tickmill 与 2026 年的现实
Mattus 表示,2014 年时竞争更少、监管更松,Tickmill 当时也“运气不错”。但他认为,如今推出的一家 CFD 经纪商不再只与其他 CFD 经纪商竞争,而是同时与期货经纪商、Kalshi 和 Polymarket 等预测市场平台,以及提供杠杆期权的标准股票经纪商竞争——都在争夺同一批客户。
他将其与大约六、七年前的二元期权时代相类比——当时更具游戏化特征的产品将流量从 CFD 公司吸走,因为它更易于销售。这种压力,Mattus 认为不仅限于欧洲(二元期权在当地仍被禁止,事件合约也占据类似监管地带),在美国,预测市场运营商同样在与 CFD 和期货经纪商争夺同一批零售交易者。
四项压力:风险管理、监管、竞争与思维定式
当被问及为何如此多知名经纪公司近期已退出、出售或完全关闭时,Mattus 给出了四点解释。
第一是风险管理。他指出,随着零售交易者越来越多地以群体方式协同行动——有时数千人同时进行相同的交易,规模大到无法在外部对冲,客户流变得难以对冲。
第二是监管。他援引 ESMA 2018 年对 CFD 杠杆的限制作为最典型的例子——这一规则变化压低了全欧洲的盈利能力,并促使几家大型公司缩减规模或完全离开该地区。“当时我们看着一些大公司离开欧洲,几乎觉得可笑——感觉完全不合逻辑,”Mattus 说,“但随着时间的推移,你当然会意识到,把重心放在监管更友好的地区对业务可能更有利。”
第三是来自相邻产品的竞争。
第四,他表示,是一个思维定式问题。“Steve Jobs 曾说过——客户不知道他们想要什么,我们需要告诉他们什么才是好的,这或许正是典型 CFD 经纪商的思维方式,”Mattus 说,“但我认为思维定式需要改变——你需要不断关注哪些产品对受众具有吸引力。”
如果交易者想要 ETF、现货股票或永续合约,经纪商就应该推出它们,无论利润率多薄,因为“你怎么想无关紧要,市场需要你做什么才重要。”
他指出现有经纪商与新兴平台之间的速度差距正是同一问题的体现。Kalshi 可以在大约几分钟内上线一个新产品,而典型的 CFD 或股票经纪商可能需要数月才能新增一个资产类别。“在 2026 年,有了 AI,有了所有这些竞争——无论在自营行业还是其他行业——交付速度至关重要。你不能坐在那里不断开发和分析,你必须交付。”
构建自有平台:TradersYard 的 500 万欧元赌注
TradersYard 自身的路径从另一个角度展示了多元化问题。该公司始于 2013 年,最初是一个面向德语市场的专业交易平台,2020 年 Sonnleithner 团队将其打造为交易者社交网络,填补了 Discord 尚未占据的空白。2022 年秋季在法兰克福交易世界展会上与 Mattus 初次接触时,并未计划进入自营交易领域。Andromeda 于 2023 年达成的投资附带一个条件:“我们不使用任何第三方,全部自建。不依赖任何人,只依赖我们建立的优秀团队。”
Sonnleithner 确认,该交易分两笔完成:初始 350 万欧元,随后在 TradersYard 证明能够在严格技术时间表内交付后,追加 150 万欧元 里程碑投资,总计 500 万欧元。他指出,2022 至 2023 年的金融科技融资环境并不容易——高利率冷却了投资者热情,行业估值普遍下降。
自研平台战略:为何拒绝 MT5
Sonnleithner 提到,MetaQuotes 对使用灰色授权 MetaTrader 的自营交易公司进行打击(2024 年初开始切断服务)时,回避第三方平台的理由变得更加紧迫。他表示,公司 Discord 社区中最常见的问题之一是“我们能用 MT5 吗?”MT5 拥有巨大的市场影响力,人们已经习惯了它。
但他承认,依赖第三方平台可以让自营公司快速、低成本启动,“你现在可以在一周内,甚至更短时间,花几千欧元启动一个自营项目。你短期内可能会赚到一些钱,但最终会死掉。”依赖与平台提供商收入分成协议的公司几乎没有 margin 来维持运营。“试想,你努力将收入与 payout 的比率维持在 50% 左右——这在行业内已经算不错了——然后你还得付 25% 给 affiliate、10% 到 15% 给平台提供商。剩下的收入根本不够支付运营成本。”
Mattus 从投资方角度表达了相同观点:如果目标是未来被收购,公司唯一现实的选择就是完全拥有自己的技术。“如果一家成功的自营公司几乎完全依赖 MT5 运营,那它实际上毫无价值——因为客户第二天就可以转向另一家自营公司。”
构建互联生态系统:Andromeda 的布局
TradersYard 如今已是 Mattus 构建的更广泛 Andromeda 投资组合的一部分——其明确目标是建立一个互联生态系统,而非零散的投资组合。该集团包括 Tickmill、Change Securities(阿姆斯特丹公司,同时持有 MiCA 加密牌照和荷兰监管机构的完整 MiFID 投资公司牌照)、MetroTrade(美国期货和期权介绍经纪商)以及 Boltzmann Research(为其他经纪商和自营公司提供量化与风险管理服务)。
Andromeda 通常先持有 5% 至 10% 的初始股份,并保留增持至多数股权的选项——正如其在 Change Securities 所做的那样。Mattus 表示,持有控股权使其投资组合中的公司能够直接相互借力。“任何我们想要的,我们都能建造。我们不需要问任何人。我们完全独立。我们可以对技术和产品做任何想做的事。”
未来方向:B2B 与牌照扩张
展望未来,Mattus 表示 Andromeda 正在开发 TradersYard 技术的 B2B 版本,主要面向经纪公司而非自营交易运营商,同时推进 Change Securities 的进一步牌照扩展。
当被问及自营交易行业在本十年剩余时间内的走向时,Sonnleithner 指出多重压力正在实时重塑行业:Meta 对自营公司广告账户的打击、评估折扣的恶性竞争(他称一旦扣除 affiliate 和平台提供商的分成,几乎没有收入可维持运营)、以及有毒交易流从 CFD 向期货的转移正给一些专注于期货的公司带来类似麻烦。他预计较弱的运营商将进一步整合,同时交易者选择公司的方式将逐渐从“挑选最便宜的折扣”转向权衡风险管理和 payout 可靠性。
Mattus——除了 Andromeda 持仓外,他还是 Plus500、IG 和 eToro 的个人投资者——从收购方的角度勾勒了自营交易的长期轨迹。“我认为自营交易将不仅仅是一个独立、独特的行业,而是运营金融服务业务链条中的一个环节。”
他还表示,未来两到三年内该行业“极有可能”迎来整体监管,这一转变将使已在进行的趋势正式化。当被问及 Andromeda 的下一笔投资时,Mattus 指向了 TradersYard 自身的路线图:“我们肯定要进入 B2B 领域。TradersYard 今天是一个 B2C 公司,但凭借它已经具备以及未来 12 个月将获得的集成能力,它将成为一个对经纪公司都具有吸引力的解决方案。”


0 评论
想要参与讨论?请先 登录 账户。